පටුන — මාතෘකා 10 ක්↓
1. ශ්රී ලංකාවේ ව්යාපාරික ක්ෂේත්රයේ පසු දිනැති චෙක්පත් (PDC)
ශ්රී ලංකාවේ දින 30, 60 හෝ 90 ක ණය කාලසීමාවන් (Credit Periods) ලබාදීමේදී ගැනුම්කරු විසින් අනාගත දිනයක් සහිත චෙක්පත් ලබාදීම සාමාන්ය ව්යාපාරික චාරිත්රයකි.
මෙමගින් ගැනුම්කරුට ණය පහසුකම ලැබෙන අතර විකුණුම්කරුට ගෙවීම පිළිබඳ නීතිමය සහතිකයක් ලැබේ.
2. විනිමය බිල්පත් ආඥාපනත සහ චෙක්පත් පිළිබඳ නීතිමය පසුබිම
ශ්රී ලංකාවේ චෙක්පත් පාලනය වන්නේ 1884 අංක 28 දරන විනිමය බිල්පත් ආඥාපනත (Bills of Exchange Ordinance) යටතේය:
3. PDC සඳහා නිවැරදි ද්විත්ව සටහන් ගිණුම්කරණය
PDC ලැබුණු වහාම ප්රධාන බැංකු ගිණුමට (Main Bank Account) බැර නොකළ යුතුය. ඒ වෙනුවට PDC In-Hand (තාවකාලික වත්කම් ගිණුම) භාවිතා කළ යුතුය:
4. චෙක්පතක සම්පූර්ණ ජීවන චක්රය (Lifecycle)
PDC චෙක්පතක් ගමන් කරන ප්රධාන අදියර 5:
1. ලැබීම (Received): පාරිභෝගිකයාගෙන් චෙක්පත ලබාගෙන ලියාපදිංචි කිරීම.
2. සුරක්ෂිතව තබාගැනීම (In Safe): චෙක්පතේ දිනය පැමිණෙන තෙක් ආරක්ෂිතව තැබීම.
3. තැන්පත් කිරීම (Deposited): අදාළ දිනයේදී වාණිජ බැංකුවට ඉදිරිපත් කිරීම.
4. මුදල් මාරු වීම (Cleared): ලංකා ක්ලියරින් (LankaClear) හරහා මුදල් බැංකු ගිණුමට බැර වීම.
5. අගරු වීම (Dishonoured/Bounced): ගිණුමේ ප්රමාණවත් මුදල් නොමැතිකම නිසා බැංකුවෙන් ප්රතික්ෂේප වීම.
5. චෙක්පත් අගරු වීම් (Bounced Cheques) කළමනාකරණය
චෙක්පතක් බවුන්ස් වූ විට (Payment Stopped / Refer to Drawer) වහාම ගිණුම් සටහන් ආපසු හැරවිය (Reverse) යුතුය:
6. අගරු වූ චෙක්පත් සඳහා නීතිමය පියවර සහ නොතීසි
අගරු වූ චෙක්පතක් සඳහා මුදල් අයකර ගැනීමට ශ්රී ලංකා නීතිය යටතේ නීතිඥවරයෙකු මඟින් දින 14 ක අවසන් නිවේදනයක් (Letter of Demand) යැවිය හැක. මුදල් නොගෙවන්නේ නම් දිසා අධිකරණයේ නඩු පැවරීමට පූර්ණ නීතිමය අයිතිය ඇත.
7. දේශීය බැංකු සමඟ ප්රතිසන්ධානය (Bank Reconciliation)
Commercial Bank, Sampath, HNB, BOC වැනි දේශීය බැංකුවල e-Banking ප්රකාශන (CSV/PDF) සෘජුවම ගිණුම් පද්ධතියට Import කර ස්වයංක්රීයව සසඳා බැලිය යුතුය.
8. PDC මඟින් මුදල් ප්රවාහ පුරෝකථනය (Cashflow Forecasting)
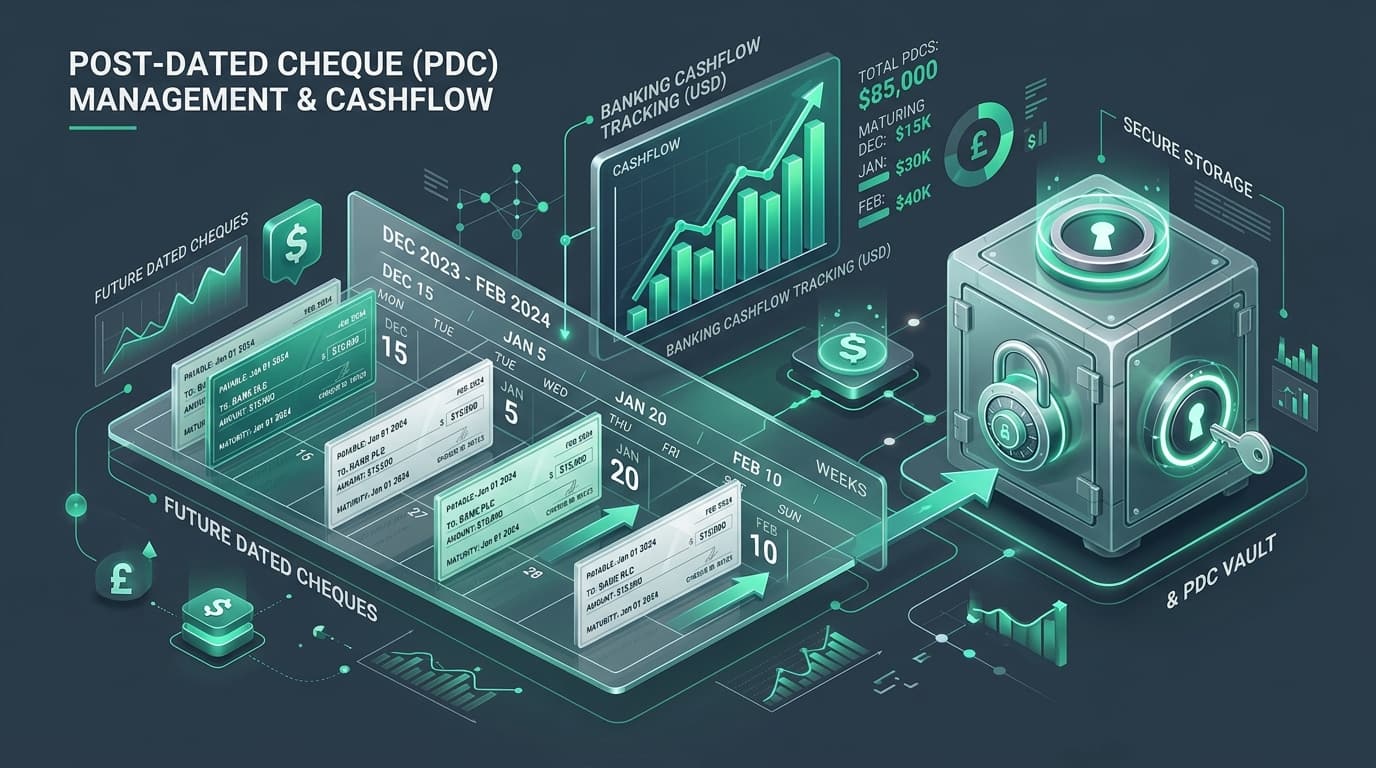
අනාගත දිනවලදී මාරු වීමට නියමිත චෙක්පත් පිළිබඳ දින දර්ශනයක් (Maturity Calendar) තිබීමෙන් ඉදිරි මාසවල ලැබෙන මුදල් පිළිබඳව නිවැරදි තක්සේරුවක් ලබාගත හැක.
9. SyncBooks PDC ස්වයංක්රීය පද්ධතිය
SyncBooks හි අන්තර්ගත PDC මොඩියුලය මඟින්:
SyncBooks Banking & Cheque Workspace මගින් ඔබේ PDC ක්රියාවලිය සම්පූර්ණයෙන්ම ස්වයංක්රීය කරන්න.
10. නිතර අසන ප්රශ්න (FAQ)
පසු දිනැති චෙක්පතක් එහි දිනයට පෙර බැංකුවට දැමිය හැකිද?
නැත. දිනයට පෙර දැමුවහොත් 'Post-Dated' යන හේතුව දක්වා බැංකුව විසින් චෙක්පත ප්රතික්ෂේප කරනු ලැබේ.
චෙක්පතක වලංගු කාලය කොපමණද?
චෙක්පතේ සඳහන් දිනයේ සිට උපරිම මාස 6 කි. මාස 6 ඉක්මවූ පසු එය කල් ඉකුත් වූ (Stale) චෙක්පතක් බවට පත්වේ.
📌ප්රධාන සාරාංශය සහ නිගමනය
ශ්රී ලංකාවේ ව්යාපාර මුදල් ප්රවාහය සුරක්ෂිතව තබාගැනීමට PDC චෙක්පත් නිවැරදිව පාලනය කිරීම අත්යවශ්ය වේ. SyncBooks මඟින් චෙක්පත් ලියාපදිංචියේ සිට බැංකු සැසඳීම දක්වා සියල්ල ස්වයංක්රීය කෙරේ.
SyncBooks ශ්රී ලංකා ගිණුම්කරණ පර්යේෂණ හා නීති ඒකකය මඟින් ප්රකාශයට පත් කරන ලදී.