පටුන — මාතෘකා 8 ක්↓
1. ශ්රී ලංකාවේ රඳවා ගැනීමේ බදු (WHT/AIT) නීතිමය පසුබිම
දේශීය ආදායම් පනතේ 83 සිට 90 දක්වා වගන්ති යටතේ රඳවා ගැනීමේ බදු නීති ක්රියාත්මක වේ.
2. වත්මන් බදු අනුපාත සහ මාසික නිදහස් සීමාවන්
ප්රධාන රඳවා ගැනීමේ බදු අනුපාත:
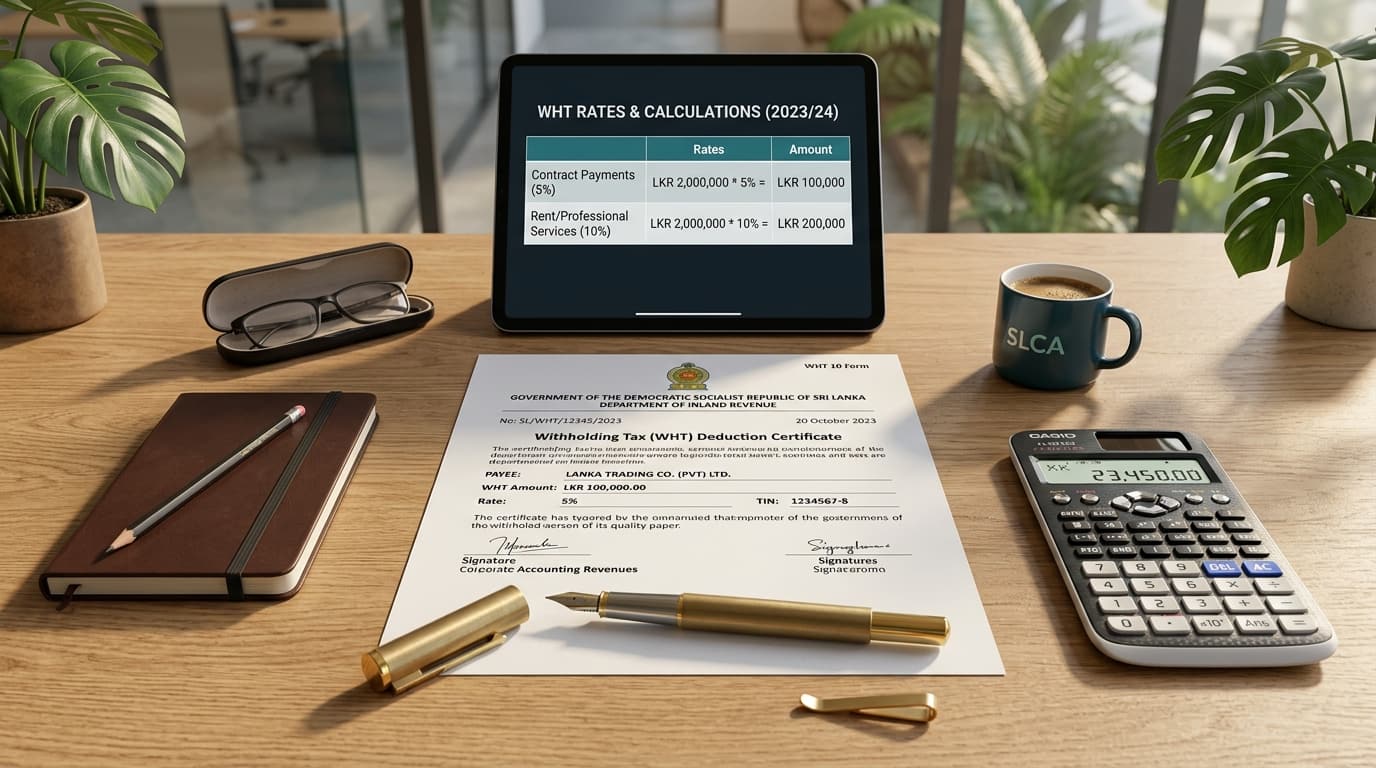
3. සේවා ගාස්තු (5%) සහ කුලී ගෙවීම් (10%) මත බදු රඳවා ගැනීම
වැදගත් ගණනය කිරීමේ රීතිය:
WHT ගණනය කරනු ලබන්නේ වැට් (VAT) හෝ SSCL බදු රහිත මූලික සේවා වටිනාකම මත පමණි.
උදාහරණයක් ලෙස, සේවා ඉන්වොයිසියක වටිනාකම රු. 200,000 + 18% VAT (රු. 36,000) = රු. 236,000 ක් නම්, 5% WHT ගණනය වන්නේ රු. 200,000 මත පමණි (රු. 10,000). සපයන්නාට ගෙවිය යුතු ශුද්ධ මුදල රු. 226,000 කි.
4. ව්යවස්ථාපිත WHT සහතිකපත් (Deduction Certificates) නිකුත් කිරීම
බදු අඩු කළ සෑම අවස්ථාවකදීම අදාළ සේවා සපයන්නා හෝ කුලී හිමියා වෙත දින 30ක් ඇතුළත නිල Withholding Tax Certificate පත්රයක් නිකුත් කළ යුතුය. එහි ගෙවන්නාගේ සහ ලබන්නාගේ TIN අංකය, ගෙවූ මුළු මුදල සහ අඩු කළ බදු මුදල පැහැදිලිව සඳහන් විය යුතුය.
5. ලෙජරයේ ද්විත්ව සටහන් (Journal Entries)
ඉන්වොයිසිය ලැබුණු විට:
IRD එකට බදු ගෙවූ විට:
6. IRD ගෙවීම් දින සහ RAMIS වාර්ෂික වාර්තා ඉදිරිපත් කිරීම
අඩු කළ සියලු බදු මුදල් ඊළඟ මස 15 වන දිනට පෙර IRD ගිණුමට ගෙවිය යුතුය. සෑම වසරකම අප්රේල් 30 වන දිනට පෙර වාර්ෂික WHT Schedule වාර්තාව RAMIS පද්ධතියට CSV ගොනුවක් ලෙස උඩුගත කළ යුතුය.
7. SyncBooks මඟින් WHT ස්වයංක්රීය කිරීම
SyncBooks මෘදුකාංගය මඟින් රු. 100,000 සීමාව ස්වයංක්රීයව හඳුනාගෙන WHT බදු අඩු කිරීම් සිදුකරන අතර, එක් ක්ලික් කිරීමකින් IRD පිළිගත් PDF සහතිකපත් සපයන්නන් වෙත ඊමේල් කරයි.
SyncBooks Tax Module මඟින් රඳවා ගැනීමේ බදු ගණනය සහ සහතිකපත් නිකුත් කිරීම ස්වයංක්රීය කරන්න.
8. නිතර අසන ප්රශ්න (FAQ)
WHT බදු අඩු නොකළහොත් කුමක් සිදුවේද?
ගෙවීම් කළ සමාගමට 20% ක දඩයක් සහ මාසික පොලියක් ගෙවීමට සිදුවන අතර, එම වියදම ආදායම් බදු ගණනය කිරීමේදී ප්රතික්ෂේප විය හැක.
සේවාලාභියෙකු අපෙන් WHT කපා ඇති විට අපට එම මුදල හිලව් කරගත හැකිද?
ඔව්. අපගේ ආදායම් බදු ගෙවීමේදී පාරිභෝගිකයින් කපා ඇති WHT මුදල (Advance Tax) අපගේ බදු මුදලින් අඩු කරගත හැක.
📌ප්රධාන සාරාංශය සහ නිගමනය
රඳවා ගැනීමේ බදු නිවැරදිව පවත්වා ගැනීම නීතිමය දඩවලින් ආරක්ෂා වීමට අත්යවශ්ය වේ. SyncBooks පද්ධතිය මඟින් WHT සහ AIT වාර්තාකරණය 100% ක් ස්වයංක්රීයව සහ නිරවද්යව සිදුකරයි.
SyncBooks ශ්රී ලංකා ගිණුම්කරණ පර්යේෂණ හා නීති ඒකකය මඟින් ප්රකාශයට පත් කරන ලදී.